Auto aus Österreich kaufen: Originalpapiere, Pickerl, Überstellungskennzeichen, NoVA, deutsche Umsatzsteuer, HU, Zulassung und Kosten prüfen.
Vor einer unwiderruflichen Zahlung sollten deutsche Privatkäufer vier Entscheidungen voneinander trennen: Stimmen Fahrzeugidentität und Verkaufsberechtigung, ist der tatsächliche Zustand den Preis wert, ist die Ausfuhr aus Österreich für die gewählte Route abgesichert und ist das deutsche Steuer- und Zulassungsdossier vollständig? Ein Pickerl, eine attraktive Anzeige oder ein einzelner Registertreffer beantwortet diese Fragen nicht. Einen belastbaren Gesamtpreis gibt es erst, wenn Fahrzeug, Art des Verkäufers, Umsatzsteuerverfahren, Transport und örtliche Prüf- und Zulassungskosten feststehen.
Dieser Leitfaden behandelt einen gebrauchten Pkw, der in Österreich zugelassen war und von einer Privatperson mit Wohnsitz in Deutschland erworben wird. Für die Planung weiterer Herkunftsländer führen die Ratgeber für den Autokauf im Ausland zu den passenden Ratgebern. Die Länderinformationen sind dabei nicht untereinander austauschbar.
Vor der Zahlung: Identität, Verkäufer und Originalunterlagen sichern
Vergleichen Sie die Fahrzeug-Identifizierungsnummer (FIN) am Fahrzeug mit beiden Teilen der österreichischen Zulassungsbescheinigung, dem Kaufvertrag oder der Rechnung und den vorhandenen Genehmigungs- und Prüfunterlagen. Prüfen Sie den Ausweis des Verkäufers und klären Sie bei abweichendem Namen Vollmacht, Eigentums- oder Verfügungsrecht sowie eine mögliche Finanzierung. Im Vertrag sollten Kaufpreis, Kilometerstand, bekannte Schäden, zugesicherte Eigenschaften, mitverkauftes Zubehör und die Übergabe jedes Originals einzeln stehen.
Für österreichische Überstellungskennzeichen werden unter anderem Identitätsnachweis, Eigentums- oder Erwerbsnachweis, Genehmigungsunterlage beziehungsweise Typennachweis, gegebenenfalls das ausländische Fahrzeugdokument und bei fälliger Prüfung der aktuelle Prüfbericht verlangt. Handelt eine dritte Person, braucht sie eine schriftliche Vollmacht. 1
Die spätere deutsche Zulassung eines zuvor in der Europäischen Union (EU) oder im Europäischen Wirtschaftsraum (EWR) zugelassenen Gebrauchtwagens verlangt typischerweise die ausländischen Fahrzeugdokumente und vorhandenen Kennzeichen, Kaufvertrag oder Rechnung, eine EU-Übereinstimmungsbescheinigung (Certificate of Conformity, CoC) oder ein erforderliches Gutachten, die elektronische Versicherungsbestätigung (eVB), SEPA-Daten für die Kraftfahrzeugsteuer (Kfz-Steuer) und den passenden Nachweis der Hauptuntersuchung (HU). Die zuständige Zulassungsbehörde darf im Einzelfall weitere Unterlagen verlangen. 2 3
Fehlt bei einer zweiteiligen ausländischen Zulassungsbescheinigung Teil II, ist das kein gewöhnlicher Papiermangel: Nach § 8 der Fahrzeug-Zulassungsverordnung (FZV) kommt die Zulassung erst nach Bestätigung der zuständigen ausländischen Behörde über das Kraftfahrt-Bundesamt in Betracht. Lassen Sie dieses Verfahren vor der Zahlung mit Ihrer Zulassungsstelle klären. 3
Das offizielle allgemeine Berichtsbeispiel hat eine englische Oberfläche und freie technische Notizen auf Italienisch; es zeigt nicht das Fahrzeug des Lesers. 22
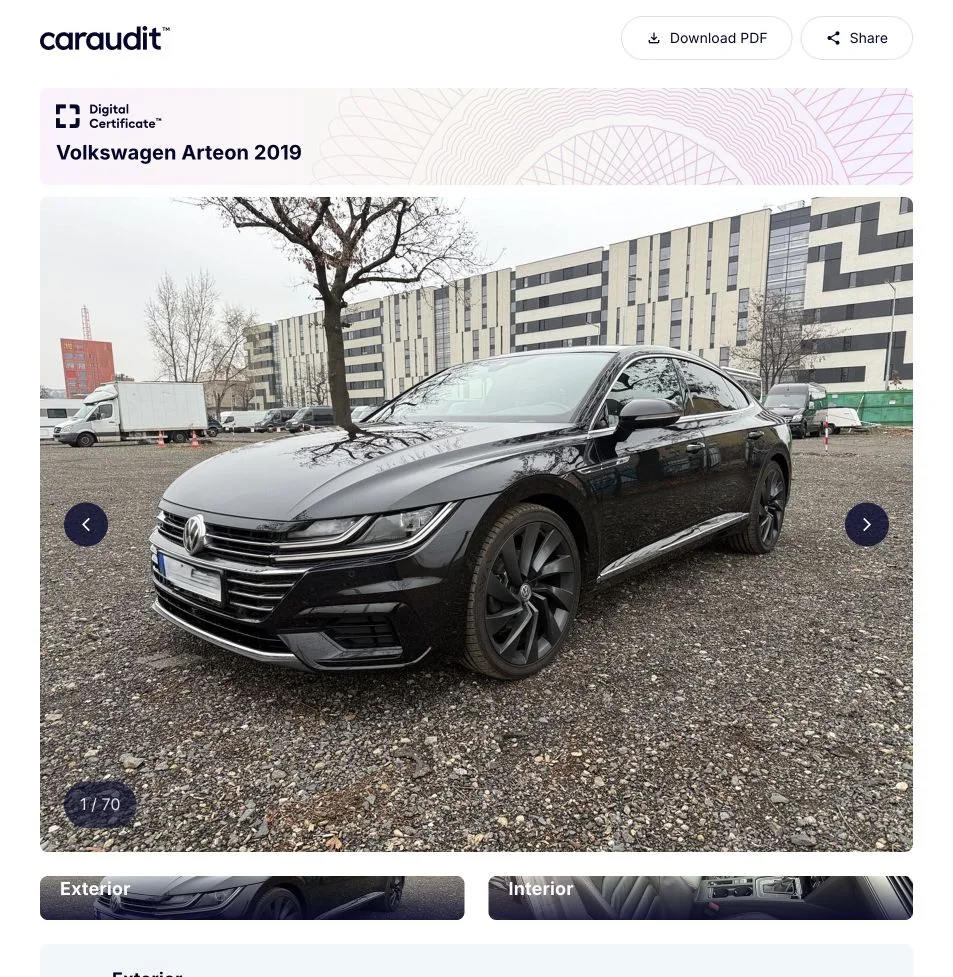
Offizielles allgemeines Beispiel eines CarAudit-Prüfberichts
Die Oberfläche dieses allgemeinen Beispiels ist auf Englisch; freie technische Notizen sind auf Italienisch. Es zeigt nicht das Fahrzeug des Lesers.
Pickerl, Historie und tatsächlicher Zustand sind drei verschiedene Ebenen
Ein Pickerl dokumentiert eine periodische Begutachtung, ersetzt aber weder Historienprüfung noch aktuelle Kaufuntersuchung. Planen Sie die Auslandsfahrt vor Ende des gelochten Monats, weil die österreichische Toleranz im Ausland häufig nicht anerkannt wird; der deutsche HU-Nachweis ist gesondert zu klären. 18 Prüfen Sie Kilometerstände, Wartungsrechnungen, Reparaturen und erklärungsbedürftige Lücken.
Am Auto zählen Karosserie, Unterboden, Korrosion, Reifen, Bremsen, Fahrwerk, Flüssigkeitsverluste, Kaltstart, Antrieb, Assistenzsysteme und Diagnose. Nicht erreichbare Bauteile, fehlende Hebebühne oder Probefahrt müssen als Prüfgrenzen im Bericht stehen.
CarAudit nennt für die zugängliche Vor-Ort-Prüfung in Österreich 239 EUR einschließlich Technikeranfahrt, bis zu 270 Prüfpunkte, Fotos, Bericht und Kaufempfehlung. Das hilft bei Kauf, Nachverhandlung oder Abbruch, ohne jeden Mangel oder Termin zu garantieren. 4 10 5
Die folgende Entscheidungstabelle verbindet Papierlage, Fahrzeugzustand und Zulassungsrisiko. Sie ist kein Ersatz für die Prüfung des Einzelfalls.
| Entscheidung | Benötigter Nachweis | Abbruchsignal |
|---|---|---|
| Zahlen | FIN, Verkäuferidentität, Verkaufsrecht, Vertrag und vollständige Originale | Abweichende Identität, fehlende Vollmacht oder ungeklärtes Original |
| Zustand akzeptieren | Prüfbericht, Fotos, Diagnose und klar benannte Prüfgrenzen | Wesentlicher Befund oder verweigerter Zugang bleibt ungeklärt |
| Abholen | Österreichische Abmeldung oder abgestimmte deutsche Zulassung nach Artikel 15; Kennzeichen, Versicherung und Route klären | Abmeldeweg, Deckung, Anerkennung, Fahrer oder Dokumentenübergabe nicht bestätigt |
| In Deutschland zulassen | CoC/Gutachten, konkret erforderlicher HU-Nachweis, eVB, SEPA und ausländische Originale | Teil II, Typgenehmigung oder Prüfungsnachweis ungeklärt |
Ausfuhr aus Österreich: Abmeldung, Selbstfahrt oder Transport
Österreichische Überstellungskennzeichen gelten drei bis 21 Tage und brauchen eine Versicherung. Bestätigen Sie Kennzeichen, Fahrer, Geltungsgebiet und Reisedaten schriftlich, denn österreichische Gültigkeit beweist weder Anerkennung noch Deckung bis Deutschland. 1
Die veröffentlichten 248,60 EUR bestehen aus 65,60 EUR Versicherungsbearbeitung, 124 EUR Überstellungsfahrt, 23 EUR Tafeln und 36 EUR Kaution. Die Kaution wird bei Tafelrückgabe innerhalb eines Jahres erstattet; die Versicherungsprämie kommt hinzu. 1 7
Die gewöhnliche österreichische Abmeldung verlangt beide Zulassungsbescheinigungen, Genehmigungsunterlage und Kennzeichentafeln. Alternativ gilt das Fahrzeug nach Artikel 15 des deutsch-österreichischen Vertrags bei deutscher Zulassung in Österreich als abgemeldet; Dokumente und Kennzeichen werden gegen Bestätigung eingezogen und weitergeleitet. Stimmen Sie den gewählten Weg vorab mit beiden Behörden ab und regeln Sie Übergabe sowie Bestätigungen schriftlich. 6 7 8
Die Rückvergütung der österreichischen Normverbrauchsabgabe (NoVA) ist kein Käuferrabatt. Antragsberechtigt ist beim Auslandsverkauf regelmäßig der Verkäufer als Überträger der Verfügungsmacht. Für Lieferungen oder Verbringungen ab 1. Juli 2026 gilt die neue Regelung; Ausfuhren bis 30. Juni bleiben auch bei späterem Antrag im bisherigen Recht. Von der weltweiten Erstzulassung bis zur österreichischen Abmeldung dürfen höchstens 48 Monate vergehen. Frühere ausländische Zulassungen zählen, Zwischenabmeldungen starten die Frist nicht neu. Der Export ist ein eigener Nachweis und bestimmt den Rechtsstand, nicht das Fristende.
Der Antrag ist binnen fünf Jahren nach Lieferung oder Verbringung des abgemeldeten Fahrzeugs zu stellen. Bei der Abmeldung muss das Fahrzeug zulassungsfähig sein. Übersteigt die NoVA-Vergütung 5.000 EUR, ist ein Gutachten über den gemeinen Wert zum Zeitpunkt der österreichischen Abmeldung nötig; die Grenze betrifft die Erstattung, nicht den Kaufpreis. FIN, Datenbanksperre, tatsächlich entrichtete NoVA und das Verbot doppelter Entlastung nach § 12a und § 12b sind weitere Bedingungen. Vereinbaren Sie Kaufpreis, Antragsteller, Nachweise und Ablehnungsrisiko getrennt. 19 20
| Variante | Voraussetzungen | Kosten- und Risikopunkt |
|---|---|---|
| Selbstfahrt mit österreichischem Überstellungskennzeichen | 3 bis 21 Tage, Versicherung und Bestätigung für die ganze Route | 248,60 EUR veröffentlichte Summe; Versicherungsprämie zusätzlich |
| Anhänger oder Transportfahrzeug | Schriftlicher Auftrag, Abholzugang und Übergabeprotokoll | Preis und Haftungsumfang beim konkreten Anbieter ermitteln |
| Abholung verschieben | Originale, gewählter Abmeldeweg oder sichere Fahrtgrundlage fehlen | Verhindert eine Fahrt mit ungeklärter Zulässigkeit oder Deckung |
Vergleichen Sie Dokumenten- und Transportrisiken beim Autokauf in Belgien, Autokauf in Luxemburg und Autokauf in den Niederlanden, ohne deren Landesregeln auf Österreich zu übertragen.
Deutsche Umsatzsteuer: neu oder gebraucht ist eine Steuerfrage
Innerhalb der EU-Zollunion fällt für den Kauf aus Österreich kein Zoll an. Umsatzsteuer, Zulassung und Transport bleiben davon getrennte Fragen. 7
Für die umsatzsteuerliche Einordnung gilt ein Landfahrzeug als neu, wenn es höchstens 6.000 Kilometer gefahren wurde oder die erste Inbetriebnahme beim Erwerb höchstens sechs Monate zurückliegt. Als gebraucht gilt es deshalb nur, wenn es mehr als 6.000 Kilometer gefahren wurde und älter als sechs Monate ist. Ein als „Gebrauchtwagen“ beworbenes Fahrzeug kann steuerlich also noch neu sein. Beim innergemeinschaftlichen Erwerb eines steuerlich neuen Fahrzeugs durch einen privaten Käufer greift die deutsche Besteuerung mit dem allgemeinen Satz von 19 Prozent; der konkrete Steuerbetrag hängt von der gesetzlichen Bemessungsgrundlage ab und ist hier keine feste Geldsumme. 11 12 21
Bei einem steuerlich gebrauchten EU-Fahrzeug müssen Sie die Art des Verkäufers und das angewandte Umsatzsteuerverfahren unterscheiden. Beim Privatverkauf fällt auf den Verkauf keine Umsatzsteuer an. Ein Händler kann nach dem normalen Umsatzsteuerverfahren abrechnen oder die Differenzbesteuerung anwenden; Umsatzsteuer kann daher gesondert ausgewiesen sein oder nicht. Allein die grenzüberschreitende Beförderung löst bei einem solchen Gebrauchtwagen nicht automatisch deutsche Erwerbsteuer aus, und ein fehlender gesonderter Umsatzsteuerausweis beweist für sich allein noch keine Differenzbesteuerung. 21 23
Lassen Sie Status, Kilometerstand, Datum der ersten Inbetriebnahme, Verkäuferart und Rechnungswortlaut vor Zahlung prüfen. Ziehen Sie keine vermutete Steuer oder NoVA-Vergütung eigenmächtig vom Kaufpreis ab.
HU, CoC und Zulassung nach FZV § 8
Bei einem EU-typgenehmigten Fahrzeug, das zuvor in einem EU- oder EWR-Staat genutzt wurde, ist vor der deutschen Zulassung eine Untersuchung nach § 29 der Straßenverkehrs-Zulassungs-Ordnung erforderlich, wenn sie nach den deutschen Fristen bereits fällig wäre. Eine nachgewiesene Untersuchung nach der Richtlinie 2014/45/EU aus dem zuständigen EU- oder EWR-Staat kann sie ersetzen; der nächste Termin richtet sich anschließend nach den deutschen Fristen. Fehlt der Nachweis der ersten Inbetriebnahme, ist eine deutsche Untersuchung nach § 29 erforderlich. Bei vorheriger Nutzung außerhalb der EU oder des EWR gilt die gesonderte Pflicht zur deutschen Untersuchung. Ein Pickerl allein entscheidet diese Fragen nicht. 3 2
Prüfen Sie CoC, technische Daten, österreichischen Prüfbericht und erste Inbetriebnahme zusammen. Ohne belegte EU-Typgenehmigung oder bei Abweichungen bestimmt die Zulassungsstelle Gutachten und Nachweise; Änderungen können weitere Prüfungen auslösen.
Die GebOSt nennt 30,00 EUR als Grundgebühr für Zulassung oder Wiederzulassung. Kennzeichen, Dokumente, Änderungen, Prüfungen und Zuschläge kommen hinzu. 9 Die jährliche Kfz-Steuer hängt unter anderem von Hubraum, CO2, Antrieb und Erstzulassung ab. 13
| Position | Betrag | Bedingung |
|---|---|---|
| Kaufpreis, Verkäuferart und Umsatzsteuerverfahren | Zu ermitteln | Vertrag/Rechnung, Verkäuferstatus und Zahlungsbedingungen |
| Deutsche Grundgebühr Zulassung/Wiederzulassung | 30,00 EUR | GebOSt 221.1; Kennzeichen, Dokumente, Änderungen und Zuschläge separat |
| Österreichisches Überstellungskennzeichen | 248,60 EUR | Enthält 36 EUR Kaution; Erstattung bei Tafelrückgabe innerhalb eines Jahres, Versicherungsprämie separat |
| CarAudit Vor-Ort-Prüfung | 239,00 EUR | Standardstandort, Technikeranfahrt enthalten; Zugang und Verfügbarkeit erforderlich |
| Optionale Batteriediagnostik | 179,00 EUR | Nur für geeignete Elektro- und Plug-in-Hybridfahrzeuge; zusätzlich zur Basisprüfung |
| Optionaler Cebia Autotracer | 23,90 EUR | Zusätzlich zur Basisprüfung; Aussage hängt von der Datenabdeckung ab |
| Versicherung und Transport aus Österreich | Zu ermitteln | Selbstfahrt und Transporter sind Alternativen; konkrete Strecke und Deckung kalkulieren |
| Deutsche Umsatzsteuer nur beim steuerlich neuen EU-Fahrzeug | Zu ermitteln | 19 % der gesetzlichen Bemessungsgrundlage; nur bei höchstens 6.000 km oder höchstens sechs Monaten |
| HU, CoC/Gutachten und Anpassungen | Zu ermitteln | Abhängig von Fahrzeug, Typgenehmigung und vorhandenen Nachweisen |
| Kennzeichen, Dokumente und örtliche Zusatzposten | Zu ermitteln | Nicht in der Grundgebühr von 30,00 EUR enthalten |
| Jährliche Kfz-Steuer | Zu ermitteln | Hubraum, CO2, Antrieb, Erstzulassung und konkrete Fahrzeugdaten |
Quellen: 9 1 4 10 11 12 2 3 13
Kaufentscheidung: offene Punkte vor dem Termin schließen
Eine gute Reihenfolge verhindert, dass Transportkosten oder Zeitdruck die Kaufentscheidung dominieren. Prüfen Sie zunächst Identität, Verkaufsrecht und Originale, danach Historie und Zustand. Legen Sie erst dann Selbstfahrt oder Transport fest und stimmen Sie zum Schluss Umsatzsteuerverfahren und Zulassungsvoraussetzungen mit den zuständigen Stellen ab.
Vier kurze Freigaben vor der unwiderruflichen Zahlung:
| Kaufentscheidung: offene Punkte vor dem Termin schließen | Bearbeitungsstand |
|---|---|
| FIN, Verkäuferidentität, Vollmacht oder Eigentum und alle Originaldokumente abgleichen. | Offen |
| Prüf- und Wartungsverlauf mit Kilometerstand, Rechnungen und tatsächlichem Zustand vergleichen. | Offen |
| Selbstfahrt oder Transport festlegen, den vorherigen österreichischen Abmeldeweg oder das Artikel-15-Verfahren abstimmen und Kennzeichen sowie Versicherung für die ganze Route bestätigen. | Offen |
| CoC oder Gutachten, konkret erforderlichen HU-Nachweis, eVB, Steuerdaten und deutsche Zulassungsunterlagen vor Abholung klären. | Offen |
Es fehlen noch Nachweise. Nutzen Sie die angegebenen nächsten Schritte.
Sind Dokumente, Verkäuferart, Umsatzsteuerstatus, Transport und Zulassungsweg schlüssig, sollte die Fahrzeugprüfung vor Restzahlung oder Abholung stattfinden. Geben Sie Österreich als tatsächlichen Fahrzeugstandort an; Zugang, Verfügbarkeit, Hebebühne und Probefahrt bleiben für das konkrete Fahrzeug zu bestätigen.
Häufige Fragen
Reicht ein gültiges Pickerl für den Kauf?
Nein. Es ersetzt weder Identitäts-, Historien- und Zustandsprüfung noch den deutschen HU-Nachweis. Fahren Sie vor Ende des gelochten Monats, weil die österreichische Toleranz im Ausland häufig nicht anerkannt wird. 18 5
Wie lange gelten österreichische Überstellungskennzeichen?
Mindestens drei und höchstens 21 Tage. Für die Dauer ist Versicherung nötig; Anerkennung und Deckung für die gesamte Strecke nach Deutschland müssen zusätzlich bestätigt werden. 1
Sind 248,60 EUR der vollständige Preis der Selbstfahrt?
Nein. Die veröffentlichte Summe enthält 36 EUR Kaution, die nur bei Rückgabe der Tafeln innerhalb eines Jahres erstattet wird; die Versicherungsprämie fällt separat an. Strecke und weitere Reisekosten kommen ebenfalls hinzu. 1 7
Bekommt der deutsche Käufer die NoVA automatisch zurück?
Nein. Beim Auslandsverkauf beantragt regelmäßig der Verkäufer die Vergütung. Für Lieferungen oder Verbringungen ins Ausland ab 1. Juli 2026 gilt: Von der weltweiten Erstzulassung bis zur österreichischen Abmeldung dürfen höchstens 48 Monate vergehen; Zwischenabmeldungen setzen die Frist nicht zurück. Der Antrag ist binnen fünf Jahren nach Lieferung oder Verbringung des abgemeldeten Fahrzeugs ins Ausland zu stellen. Erforderlich sind Nachweise über Abmeldung, dauerhaften Export und Zulassungsfähigkeit bei der Abmeldung, die FIN und die Sperre in der Genehmigungsdatenbank. Eine doppelte Entlastung ist ausgeschlossen; höchstens die tatsächlich entrichtete NoVA wird erstattet. Übersteigt die Vergütung 5.000 EUR, ist ein Gutachten zum gemeinen Wert bei österreichischer Abmeldung nötig. 19 20
Wann gilt das Auto umsatzsteuerlich noch als neu?
Wenn es höchstens 6.000 Kilometer gefahren wurde oder die erste Inbetriebnahme höchstens sechs Monate zurückliegt. Steuerlich gebraucht ist es nur bei mehr als 6.000 Kilometern und mehr als sechs Monaten. 11 21
Wird der österreichische Prüfungsnachweis in Deutschland anerkannt?
Eine deutsche HU ist nötig, wenn sie nach deutschen Fristen fällig wäre. Eine nachgewiesene Prüfung nach Richtlinie 2014/45/EU aus dem EU- oder EWR-Staat kann sie ersetzen; danach gelten deutsche Fristen. Ohne Nachweis der ersten Inbetriebnahme ist § 29 erforderlich. 3 2
Kostet die deutsche Zulassung insgesamt 30 EUR?
Nein. 30,00 EUR sind die gesetzliche Grundposition. Kennzeichen, Dokumente, Prüfungen, technische Änderungen, Zuschläge und örtliche Zusatzposten sind nicht vollständig darin enthalten. 9
Was liefert die CarAudit-Prüfung in Österreich?
Unter den Bedingungen des konkreten Fahrzeugs umfasst sie bis zu 270 Prüfpunkte, Fotos, einen detaillierten Bericht und eine Kaufempfehlung. Der Standardpreis beträgt 239 EUR einschließlich Anfahrt; Verkäuferzugang und Verfügbarkeit bleiben Voraussetzungen. 4 10 5
Muss das Auto vor der deutschen Zulassung immer in Österreich abgemeldet werden?
Nein. Die vorherige österreichische Abmeldung ist eine Möglichkeit. Alternativ gilt das Fahrzeug nach Artikel 15 bei deutscher Zulassung in Österreich als abgemeldet; Dokumente und Kennzeichen werden gegen Bestätigung weitergeleitet. Stimmen Sie den Ablauf mit beiden Behörden ab. 7 8
Quellen
- oesterreich.gv.at — Transfer plates
- Bundesportal — Zulassung eines gebrauchten Kraftfahrzeuges aus einem EU-
- FZV § 8 — Zulassung nach vorheriger Zulassung in einem anderen Staat
- CarAudit Deutschland — Leistung, Preis, Optionen und Länder
- CarAudit Deutschland — Was wir prüfen
- oesterreich.gv.at — Kfz-Abmeldung
- oesterreich.gv.at — Überstellung in ein anderes EU-Land
- DE–AT Verwaltungshilfevertrag — Artikel 15
- GebOSt Anlage — Gebührennummer 221
- CarAudit Deutschland — FAQ
- UStG § 1b — innergemeinschaftlicher Erwerb neuer Fahrzeuge
- UStG § 12 — Steuersätze
- Zoll — Übersicht zur Kraftfahrzeugsteuer
- CarAudit Deutschland — Bestellung
- Carvago Deutschland — Fahrzeugkatalog
- Carvago Deutschland — Kaufprozess
- Carvago Deutschland — Lieferung
- oesterreich.gv.at — Begutachtung (Pickerl)
- BMF — NoVA-Rückvergütung
- BMF — NoVA §12a/§12b from 1 July 2026
- Your Europe — VAT when buying or selling a car abroad
- Official CarAudit generic sample report
- UStG § 25a — Differenzbesteuerung