Auto aus Dänemark nach Deutschland importieren: Bilbogen und Originalpapiere prüfen, Exportpreis klären, Überführung, Hauptuntersuchung und Steuern vorbereiten.
Prüfen Sie vor Zahlung Verkäufer, Fahrzeugidentität, Originalpapiere, Bilbogen und Zustand. Endpreis und mögliche Steuererstattung trennen, Abmeldung und versicherte Überführung vorbereiten sowie deutsche Untersuchungsnachweise, Steuern und Zulassung klären.
Das gilt für Privatkäufer mit Wohnsitz in Deutschland und gewöhnliche, bereits dänisch zugelassene Personenkraftwagen (Pkw). Inseratsstandort allein ist kein Zulassungsbeleg. Grönland, Färöer und atypische Drittlandsfälle sind ausgenommen. Beim gewöhnlichen Kauf innerhalb der Europäischen Union (EU) fällt keine Zollabgabe an. 11 Weitere Herkunftsmärkte finden Sie im Ratgeber für deutsche Käufer.
Verkäufer, Bilbogen und Originalpapiere vor der Anzahlung
Gleichen Sie die Fahrzeug-Identifizierungsnummer (FIN), dänisch stelnummer, am Auto mit Vertrag und Papieren ab. Die Registreringsattest, die dänische Zulassungsbescheinigung, besteht aus Teil I und II. Sie nennt den primären Eigentümer und Nutzer; weitere Eigentümer oder Nutzer müssen nicht erscheinen. Eingetragene Nutzung belegt keine Verkaufsberechtigung. Lassen Sie Vertretung, Firmenverkauf, Miteigentum oder Finanzierung nachvollziehbar erklären. 1
Suchen Sie im Bilbogen, dem amtlichen Register fahrzeugbezogener Sicherungsrechte, nach der exakten FIN. Dort stehen etwa Pfandrechte, Eigentumsvorbehalte und Pfändungen. Das Register erfasst weder Eigentum noch sämtliche persönlichen Schulden des Verkäufers. Bei relevanten Einträgen verlangen Sie vor Zahlung eine dokumentierte Freigabe und prüfen den aktuellen Registerstand erneut. 2 20
Fehlende Originale vorab beschaffen lassen: Der primäre Eigentümer kann Ersatz über das Motorregister bestellen, andere Antragsteller benötigen das gesonderte Nachweisverfahren. Eine kostenpflichtige Kopie enthält nur Teil I: Sie darf diesen bei Auslandsfahrten ersetzen, reicht aber weder für Eigentumsübertragung noch Ummeldung. Eine befristete Bescheinigung für Auslandsfahrten setzt voraus, dass die gewöhnliche bereits bestellt wurde und nicht rechtzeitig eintrifft. Beide ersetzen keinen vollständigen Originalsatz für den Verkauf. 1
Halten Sie Mängel, Kilometerzusagen, Originale, Schlüssel und Zahlungsbedingungen fest; klären Sie Verkäuferstatus, Rechnungsart und Vertragsrecht. Der deutsche Wohnsitz überträgt nicht automatisch alle deutschen Gewährleistungsregeln. Bei ungeklärter Identität, Belastungen, fehlenden wesentlichen Originalen oder schweren ungeklärten technischen Befunden verschieben Sie die Zahlung.
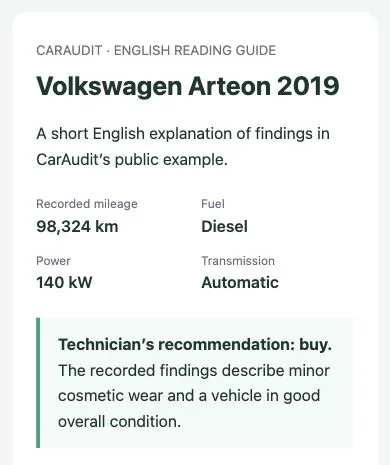
Englische redaktionelle Lesehilfe: Volkswagen Arteon 2019, 98.324 km, 140 kW, Diesel, Automatik.
Englische redaktionelle Lesehilfe zum öffentlichen Beispiel. Original: englische Navigation, spanische Technikernotizen; nicht das Fahrzeug des Lesers.
Syn-Belege mit dem heutigen Zustand vergleichen
Über den amtlichen Zugang können Sie vorhandene syn-Berichte, also dänische technische Prüfberichte, nach Kennzeichen oder FIN suchen. Sie enthalten Fahrzeugidentität, Prüfdatum, Ergebnis und, soweit verfügbar, Kilometerstand. Ordnen Sie diese Werte mit Servicerechnungen chronologisch. Fehlende Berichte und frühere Auslandszeiträume bleiben Lücken; eine plausible Reihe beweist keine vollständige Historie. 24 3 Bei finnischen Gegenangeboten vergleichen Sie Originalunterlagen und Historienbelege mit dem Ratgeber zum Autokauf in Finnland.
Prüfen Sie Reparaturspuren, Korrosion, Unterboden, Bremsen, Reifen, Fahrwerk und Antrieb. Kaltstart, Diagnose und zulässige Probefahrt abstimmen. Lackwerte brauchen Bauteilkontext; Fehlercodes ersetzen kein Reparaturangebot, ein leerer Fehlerspeicher belegt keine Mängelfreiheit. Steuerbewertung, Verkehrssicherheitsprüfung und Kaufprüfung beantworten unterschiedliche Fragen. 18
| Befund | Entscheidung vor Zahlung |
|---|---|
| FIN oder Verkaufsberechtigung widersprüchlich | Verkäufer und Originalbelege klären; Zahlung verschieben. |
| Recht im Bilbogen eingetragen | Dokumentierte Freigabe und aktuellen Registerstand verlangen. |
| Syn-/Servicereihe lückenhaft | Fehlende Zeiträume und heutigen Zustand gezielt untersuchen. |
| Preis hängt von Erstattung ab | Empfänger, Antragsteller und Ablehnungsrisiko vertraglich festhalten. |
Exportpreis und optionale Registrierungssteuererstattung
Die mögliche Erstattung betrifft die dänische Registrierungssteuer, nicht die Umsatzsteuer. Halten Sie Endpreis und Währung, Antragsteller, wirtschaftlichen Empfänger und das Risiko einer niedrigeren oder abgelehnten Erstattung schriftlich fest. Ein Vertrag bindet Motorstyrelsen, die dänische Kraftfahrzeugbehörde, nicht. Eine erwartete Rückzahlung ist kein gesichertes Kaufbudget. Verbindliche Vorabentscheidungen erfordern einen eigenen Antrag. 4
Nur beim Erstattungsantrag gilt: Die erweiterte Registrierungs- und Zollprüfung darf beim Bewertungsantrag höchstens vier Wochen alt sein. Hinzu kommen 2.250 dänische Kronen (DKK) Antragsgebühr, Kennzeichenrückgabe und Eigentums-, gegebenenfalls Verkaufs- sowie Ausfuhrnachweise. Ein nicht eingetragener Antragsteller muss sein Eigentum nachweisen. Motorstyrelsen kann eine eigene Besichtigung verlangen; stimmen Sie diese vor dem Transport ab. 4
Das Auto muss spätestens drei Monate nach dem Erstattungsantrag tatsächlich Dänemark verlassen. Das ist keine automatische Dreimonatsfrist zum Einreichen sämtlicher Dokumente. Reichen Sie Nachweise zeitnah ein und beachten Sie gesonderte Behördenfristen. Bei späterer Ausfuhr werden ein neuer Antrag und eine erneut ausreichend aktuelle Prüfung nötig. 23
Als Ausfuhrbeleg kommen ausländische Zulassung, CMR-Frachtbrief für internationalen Straßengüterverkehr oder Ausfuhrerklärung infrage. Eine unterschriebene Ausfuhr-/Empfangsbestätigung, auch selbst erstellt, ist nur ergänzender Nachweis. Verantwortliche für Beschaffung und Weiterleitung festlegen. 4 25
Berechnungsbasis ist die Registrierungssteuer bei einem vergleichbaren Import, abzüglich 15 %, mindestens jedoch 8.500 DKK beim Pkw; gedeckelt ist die Erstattung durch die ursprünglich gezahlte Steuer. Der Abzug ist keine allgemeine Exportgebühr. Ausgezahlt wird auf das NemKonto, das behördlich hinterlegte Empfangskonto des Antragstellers; öffentliche Schulden können zuvor verrechnet werden. Eine bei Antragstellung eingetragene Belastung im Bilbogen führt zur Ablehnung, wobei die Antragsgebühr aus diesem Ablehnungsgrund zurückgezahlt wird. 4 25
Ausgeschlossen sind insbesondere Fahrzeuge mit verlorener steuerlicher Identität nach Umbau, Unfallfahrzeuge außerhalb der vorgesehenen steuerfreien Wiederaufbauregeln, Fahrzeuge über 35 Jahre seit Erstzulassung sowie nicht zulassungs- beziehungsweise prüffähige Fahrzeuge. Für nachträgliche Ausstattung ohne entrichtete Registrierungssteuer gibt es keine Erstattung. Prüfen Sie diese Voraussetzungen vor jeder Preisrechnung. 25
Abmeldung und zulässige Überführung organisieren
Zur Abmeldung Kennzeichen beim Kennzeichenoperator abgeben: Er bestimmt seine Gebühr, der Versicherer wird automatisch informiert. Abmeldebeleg und Statusnachweis behalten. Mit zurückgegebenen Tafeln fahren Sie nicht heim, und die Verkäuferpolice ist kein Ersatz für eine vereinbarte Überführung. Eine deutsche Zulassung erledigt die dänische Abmeldung nicht automatisch. 7 14
| Transportweg | Voraussetzungen |
|---|---|
| Selbstfahrt mit prøvemærker, befristeten Kennzeichenaufklebern | 100 DKK je Kalendertag 00:00–23:59 einschließlich Haftpflicht; höchstens sieben Tage, nur benannter Fahrer. |
| Von Dänemark nach oder durch Deutschland | Diese Richtung ist bestätigt, die Gegenrichtung nicht. Für weitere Staaten Anerkennung prüfen; Versicherung für gesamte Strecke und Daten, Dokumente und Verkehrssicherheit bestätigen. |
| Verladen auf Transporter oder Anhänger | Bei ungeklärter zulässiger Selbstfahrt oder Verkehrssicherheit wählen; konkretes Angebot und Ausfuhrbeleg vereinbaren. |
Ohne dänische Personenkennziffer (CPR) erhält der ausländische Antragsteller eine Zuordnung zum alternativen Kontaktregister (AKR). Ohne MitID, die dänische digitale Identität, bietet die offizielle englische Anleitung einen Kontaktweg ohne Anmeldung. Fahreridentifikation und Zahlungsbeleg vorbereiten, Genehmigung und Abholung vor der Reise organisieren. 6 5
Übergabedatum, Kilometerstand, Schlüssel, Originale und Abweichungen schriftlich festhalten; Restzahlung und Übergabe koordinieren. Bei schwedischen Alternativen vergleichen Sie mit dem Ratgeber zum Autokauf in Schweden auch den Abhol- und Transportaufwand.
Deutsche Zulassung, Hauptuntersuchung (HU) und Umsatzsteuer
Stimmen Sie die Unterlagen vor dem Kauf mit Ihrer Zulassungsstelle ab: Identität, Kaufvertrag/Rechnung, ausländische Originale und vorhandene Kennzeichen, elektronische Versicherungsbestätigung (eVB), technische Daten und Untersuchungsnachweis. Für die Kfz-Steuer benötigen Sie ein SEPA-Lastschriftmandat; SEPA bedeutet Single Euro Payments Area, einheitlicher Euro-Zahlungsverkehrsraum. 12
Bei Typgenehmigung können EU-Übereinstimmungsbescheinigung (Certificate of Conformity, CoC) oder Hersteller-Datenbestätigung dienen. Ein fehlendes CoC allein erzwingt kein Gutachten nach § 21 Straßenverkehrs-Zulassungs-Ordnung (StVZO); ohne Typgenehmigung ist dieser Gutachtenweg erforderlich. Berlin dient als örtliches Beispiel. Fehlt Teil II einer zweiteiligen ausländischen Bescheinigung, verlangt § 8 eine Bestätigung der ausländischen Behörde über das Kraftfahrt-Bundesamt (KBA). 14 13
Wann reicht der dänische Prüfbericht?
Bei einem EU-typgenehmigten Fahrzeug, das zuvor in der Europäischen Union oder im Europäischen Wirtschaftsraum (EU/EWR) genutzt wurde, verlangt § 8 der Fahrzeug-Zulassungsverordnung (FZV) vor der Zulassung eine Untersuchung nach § 29 der Straßenverkehrs-Zulassungs-Ordnung (StVZO), wenn sie nach deutschen Fristen fällig wäre. Ein nachgewiesener, den Anforderungen der Richtlinie 2014/45/EU entsprechender Prüfbericht aus dem bisherigen EU/EWR-Nutzungsstaat kann diese Untersuchung ersetzen. Der nächste Termin richtet sich nach deutschen Fristen: für gewöhnliche privat genutzte Pkw erstmals 36 Monate, danach 24 Monate; Sondernutzungen können abweichen. Fehlt der Nachweis der ersten Verwendung, ist die deutsche §-29-Untersuchung erforderlich. Für zuvor außerhalb der EU/EWR genutzte Fahrzeuge gilt gesondert die Pflicht zur §-29-Untersuchung. 13 21
Wann entstehen deutsche Umsatzsteuerpflichten?
Beim Erwerb gilt ein Auto steuerlich als neu, wenn es höchstens 6.000 km gefahren ist oder die erste Verwendung höchstens sechs Monate zurückliegt. Erstzulassung ist kein automatischer Ersatz für erste Verwendung. Gebraucht ist es erst oberhalb beider Grenzen. Für den privaten Erwerb eines steuerlich neuen EU-Fahrzeugs fallen in Deutschland 19 % auf die gesetzliche Bemessungsgrundlage an. 9 10 11
Beim steuerlich gebrauchten Privatverkauf wird keine Umsatzsteuer auf den Verkauf berechnet. Beim Händler unterscheiden Sie reguläre Besteuerung und Differenzbesteuerung. Ein fehlender gesonderter Steuerausweis beweist allein keinen bestimmten Rechnungsfall; Grenzübertritt schafft weder automatisch deutsche Erwerbsteuer noch einen Nettokauf. 11 26
Bei der Fahrzeugeinzelbesteuerung verlangt § 18 Absatz 5a Umsatzsteuergesetz (UStG) Erklärung mit Selbstberechnung und Zahlung spätestens am zehnten Tag nach dem Tag der Steuerentstehung. Eine Papiererklärung unterschreiben Sie persönlich. Klären Sie Steuerentstehung und Einreichungsweg vor Kauf mit dem Finanzamt, unabhängig vom Zulassungstermin. 22
Budget vor Reisebuchung vervollständigen
Währungen getrennt halten, nur gewählte Transportart und zutreffende Zusatzposten einrechnen. Offene Beträge ermitteln; sie sind nicht null. Ohne vollständige Angebote kein Gesamtpreis. Jährliche Versicherung und Kfz-Steuer planen Sie getrennt von einmaligen Importkosten; die Steuer hängt unter anderem von Hubraum, CO₂, Antrieb und Erstzulassung ab. 15 Bei österreichischen Gegenangeboten hilft der Ratgeber zum Autokauf in Österreich beim Vergleich von Dokumenten und Überführung.
| Position | Betrag | Bedingung / Ermittlung |
|---|---|---|
| Kaufpreis und Rechnung | Zu ermitteln | Zu ermitteln: Vertraglichen Endpreis und Währung, Verkäuferstatus/Rechnungsart klären; erwartete Erstattung nicht abziehen. |
| Deutsche Zulassungsgrundgebühr | 30,00 EUR | Gebührenordnung für Maßnahmen im Straßenverkehr (GebOSt) 221.1: Grundgebühr; Schilder, Unterlagen und zutreffende Zuschläge extra. |
| Optionaler Erstattungsantrag | 2.250,00 DKK | Nur Erstattungsantrag; Kostenträger vereinbaren, keine allgemeine Exportgebühr. |
| Prøvemærker je Kalendertag | 100,00 DKK | Je Kalendertag inklusive Haftpflicht; nur gewählte zulässige Selbstfahrt, höchstens sieben Tage. |
| Selbstfahrt oder verladener Transport | Zu ermitteln | Zu ermitteln: Route/Reise/Fähre/Versicherung oder Angebot für verladenen Transport erfragen; Alternativen. |
| Umsatzsteuer: nur steuerlich neues Auto | Zu ermitteln | Zu ermitteln: 19 % der gesetzlichen Bemessungsgrundlage nur bei steuerlich neuem Fahrzeug; Betrag beim Finanzamt klären. |
| Untersuchung, CoC/Gutachten, Anpassungen | Zu ermitteln | Zu ermitteln: Fahrzeugunterlagen und erforderliche Prüfungen/Anpassungen bei Prüfstelle klären. |
| Kennzeichen, Unterlagen, Zusatzposten | Zu ermitteln | Zu ermitteln: Schilderhersteller und Zulassungsstelle fragen; nicht in der Grundgebühr enthalten. |
| Jährliche Kfz-Steuer | Zu ermitteln | Zu ermitteln: Fahrzeugdaten zur Steuerberechnung nutzen; jährlich, Versicherung separat. |
| Datenabruf-Zuschlag | 15,30 EUR | Nur wenn KBA-Daten nicht abrufbar UND auch im örtlichen Register nicht vorhanden. |
| Wunschkennzeichen | 10,20 EUR | Nur bei Nummer außerhalb regulärer Zuteilung. |
| Fahrzeugbrief-Umtausch | 5,10 EUR | Nur Umtausch eines Fahrzeugbriefs in Zulassungsbescheinigung Teil II. |
| Wechselkennzeichen | 6,00 EUR | Nur bei Zuteilung eines Wechselkennzeichens. |
| Dänische Abmeldung | Zu ermitteln | Zu ermitteln: Gebühr beim Kennzeichenoperator erfragen und Kostenträger bestimmen. |
| Erweiterte Prüfung beim Erstattungsantrag | Zu ermitteln | Zu ermitteln: Nur Erstattungsantrag; Syn-Stelle nach Preis fragen, zusätzlich zur Antragsgebühr. |
| Individuelles CarAudit-Angebot | Zu ermitteln | Zu ermitteln: Umfang, Preis und Termin für genauen dänischen Standort individuell anfragen. |
| Laufende Versicherung | Zu ermitteln | Zu ermitteln: Fahrzeug, Nutzer und Tarif beim Versicherer angeben; laufender Jahresposten. |
| Reparaturen und Wartung | Zu ermitteln | Zu ermitteln: Werkstattangebote anhand konkreter Befunde einholen. |
Quellen: 8 4 5 7 9 10 11 12 13 14 15 16 17 18
Vier Entscheidungen vor Zahlung und Abholung
Klären Sie diese vier Etappen vor Zahlung und Abholung; die Einzelheiten stehen im jeweiligen Abschnitt.
| Vier Entscheidungen vor Zahlung und Abholung | Bearbeitungsstand |
|---|---|
| FIN, Verkaufsberechtigung, Bilbogen und beide Originalpapiere vor Zahlung abgleichen. | Offen |
| Syn- und Servicebelege vergleichen und den heutigen Zustand vor Ort klären. | Offen |
| Endpreis, mögliche Erstattung, Abmeldung und versicherte Überführung verbindlich abstimmen. | Offen |
| CoC, HU-Nachweis, eVB, Steuer- und Zulassungsunterlagen für Deutschland vorbereiten. | Offen |
Es fehlen noch Nachweise. Nutzen Sie die angegebenen nächsten Schritte.
Häufige Fragen
Steht mir die dänische Exporterstattung automatisch zu?
Nein. Die behördlich bedingte Registrierungssteuererstattung ist kein automatischer Käuferrabatt. Endpreis, Antragsteller, wirtschaftlichen Empfänger und Ablehnungsrisiko vertraglich klären. 4
Was sagt der Bilbogen über das Auto aus?
Er zeigt fahrzeugbezogene Sicherungsrechte zur FIN: Pfandrechte, Eigentumsvorbehalte oder Pfändungen, weder Eigentum noch sämtliche Verkäuferschulden. Vor Zahlung relevante Rechte dokumentiert freigeben lassen und aktuell nachprüfen. 2 20
Reicht eine Kopie der Registreringsattest?
Die kostenpflichtige Teil-I-Kopie erlaubt keine Eigentumsübertragung oder Ummeldung, darf Teil I aber bei Auslandsfahrten ersetzen. Für Verkauf und Zulassung vollständige Originale beziehungsweise behördlich geklärten Ersatz beschaffen. Die befristete Auslandsbescheinigung setzt eine bereits bestellte, nicht rechtzeitig verfügbare gewöhnliche Bescheinigung voraus. 1
Kann ich nach Rückgabe der Kennzeichen nach Deutschland fahren?
Nicht mit zurückgegebenen Tafeln. Vorher zulässige prøvemærker für Dänemark nach/durch Deutschland oder verladenen Transport organisieren. Bei Selbstfahrt Fahrerberechtigung, Gültigkeitsdaten, Dokumente, Verkehrssicherheit und Versicherung auf der gesamten Strecke bestätigen. 7 5 6
Muss ich für Deutschland eine neue Hauptuntersuchung (HU) machen?
Bei einem EU-typgenehmigten Fahrzeug, das zuvor in der Europäischen Union oder im Europäischen Wirtschaftsraum (EU/EWR) genutzt wurde, verlangt § 8 der Fahrzeug-Zulassungsverordnung (FZV) vor der Zulassung eine Untersuchung nach § 29 der Straßenverkehrs-Zulassungs-Ordnung (StVZO), wenn sie nach deutschen Fristen fällig wäre. Ein nachgewiesener, den Anforderungen der Richtlinie 2014/45/EU entsprechender Prüfbericht aus dem bisherigen EU/EWR-Nutzungsstaat kann diese Untersuchung ersetzen. Der nächste Termin richtet sich nach deutschen Fristen: für gewöhnliche privat genutzte Pkw erstmals 36 Monate, danach 24 Monate; Sondernutzungen können abweichen. Fehlt der Nachweis der ersten Verwendung, ist die deutsche §-29-Untersuchung erforderlich. Für zuvor außerhalb der EU/EWR genutzte Fahrzeuge gilt gesondert die Pflicht zur §-29-Untersuchung. 13 21
Wann gilt das Auto umsatzsteuerlich als neu?
Beim Erwerb reichen höchstens 6.000 km ODER höchstens sechs Monate seit erster Verwendung. Gebraucht verlangt mehr als beide Grenzen. Für privat erworbene steuerlich neue EU-Fahrzeuge: 19 % in Deutschland sowie Erklärung und Zahlung bis zum zehnten Tag nach dem Tag der Steuerentstehung; unabhängig von der Zulassung mit dem Finanzamt klären. 9 10 22
Welche Fristen gelten nur beim Erstattungsantrag?
Erweiterte Prüfung: beim Bewertungsantrag höchstens vier Wochen alt. Tatsächliche Ausfuhr: spätestens drei Monate danach. Letzteres ist keine automatische Dokumenteneinreichungsfrist. Belege zeitnah einreichen, gesonderte Behördenfristen beachten. 4 23
Wie frage ich eine CarAudit-Prüfung in Dänemark an?
Über den Kontakt mit Inserat, FIN, Standort und Verkäuferkontakt: Dänemark fehlt in der Standard-Länderauswahl. Prüfungsmöglichkeit, Umfang, Preis und Termin individuell bestätigen lassen. Anfrage ist keine Buchung. 16 17
Quellen
- Motorstyrelsen — Registreringsattest
- Danish Court Administration — Motor Vehicle Securities Register
- Færdselsstyrelsen — Synsrapporten
- Motorstyrelsen — Exporting vehicles
- Motorstyrelsen — Prøvemærker
- Motorstyrelsen — Temporary stickers
- Motorstyrelsen — Deregister vehicle and return plates
- GebOSt Anlage — Gebührennummer 221
- UStG § 1b — innergemeinschaftlicher Erwerb neuer Fahrzeuge
- UStG § 12 — Steuersätze
- Your Europe — VAT when buying or selling a car abroad
- Bundesportal — Zulassung eines gebrauchten Kraftfahrzeuges aus einem EU-
- FZV § 8 — Zulassung nach vorheriger Zulassung in einem anderen Staat
- Berlin — EU/EEA used vehicle registration
- Zoll — Übersicht zur Kraftfahrzeugsteuer
- CarAudit Deutschland — contact for individual enquiry
- CarAudit German order form — complete country list, noDenmark
- CarAudit Deutschland — Was wir prüfen
- Carvago global vehicle selection directory
- Borger/Tinglysningsretten — Bilbogen enquiry
- StVZO Anlage VIII
- UStG18(5a) — individual vehicle taxation
- Motorstyrelsen — Actual export deadline clarification
- Borger/Færdselsstyrelsen — Search inspection reports
- Motorstyrelsen — Eksport af bil eller MC
- UStG § 25a — Differenzbesteuerung