Auto aus Schweden nach Deutschland holen: Fahrzeugschulden, Originalpapiere, Exportregistrierung, Versicherung, HU und Kosten vor dem Kauf klären.
Prüfen Sie vor der Zahlung Identität, Originalpapiere, Verkaufsberechtigung und Fahrzeugschulden. Lassen Sie anschließend den Zustand beurteilen und organisieren Sie Ausfuhr, Versicherung und deutsche Zulassung gemeinsam. Das gilt hier für deutsche Privatkäufer eines bereits in Schweden registrierten Gebrauchtwagens. Weitere Herkunftsländer können Sie im Ratgeber für den Autokauf im Ausland vergleichen.
Papiere und Schulden zuerst klären
Das registreringsbevis, der schwedische Registrierungsnachweis, besteht aus Teil 1 und 2. Teil 1 enthält technische Daten, Angaben zu Nutzer/Eigentümer und Leasing; Teil 2 erhält der registrierte Eigentümer beziehungsweise Leasinggeber für Eigentümerwechsel und Abmeldung. Ein Ersatz macht die frühere Fassung ungültig. Vergleichen Sie die Fahrzeug-Identifizierungsnummer (FIN) am Auto mit beiden aktuellen Originalen, Vertrag und Verkäuferausweis. Bei Vertretung, Leasing oder Finanzierung brauchen Sie die passende Vollmacht beziehungsweise Freigabe: Der Registereintrag allein belegt keine Verkaufsberechtigung. 1 10
Unbezahlte Fahrzeugsteuern, Stau-, Infrastruktur- und öffentliche Parkgebühren samt Zuschlägen können das Auto betreffen. Persönlicher Schuldner bleibt grundsätzlich die bei Festsetzung erfasste Person. Kronofogden, die schwedische Vollstreckungsbehörde, versucht zunächst, beim Schuldner einzuziehen, kann anschließend aber auch das inzwischen verkaufte Fahrzeug nehmen. Prüfen Sie zusätzlich ein användningsförbud, also Nutzungsverbot. 3 26
Öffnen Sie gemeinsam Fordonets skulder („Fahrzeugschulden“); der Verkäufer nutzt seine eigene elektronische Identität oder den Fahrzeug-Berechtigungscode. Weder Transportstyrelsen noch Kronofogden können wegen Erfassungsverzögerungen einen vollständig aktuellen Gesamtstand liefern. Zusätzliche Vollstreckungskosten erscheinen nicht bei Transportstyrelsen: Übergebene Fälle bei Kronofogden klären, Zahlungsbelege verlangen, nach unverbuchten Gebühren fragen und unmittelbar vor Zahlung erneut prüfen. Ein alter Screenshot genügt dafür nicht. 3
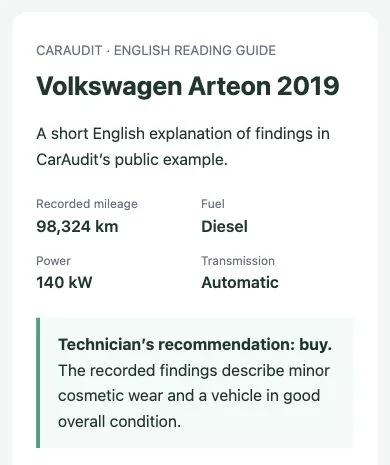
Beispiel: Volkswagen Arteon 2019, 98.324 km, 140 kW, Diesel, Automatik.
Englische redaktionelle Lesehilfe zum öffentlichen Beispiel. Original: englische Navigation, spanische Technikernotizen; nicht das Fahrzeug des Lesers.
Historie und heutigen Zustand zusammen betrachten
Vergleichen Sie Kilometerstände, frühere Zulassungsländer, Prüfberichte, Wartungs- und Reparaturbelege. Ein schwedischer Standort beweist keine rein schwedische Historie; fehlende Einträge beweisen keine Unfallfreiheit. Die regelmäßige schwedische kontrollbesiktning, eine technische Fahrzeuguntersuchung, und eine empfohlene Kaufprüfung beantworten unterschiedliche Fragen. 25
Lassen Sie Reparaturspuren, Lack im Zusammenhang benachbarter Teile, Unterboden/Korrosion, tragende Bereiche, Leitungen, Bremsen, Reifen, Antrieb und Undichtigkeiten beurteilen. Eine universelle Lackgrenze beweist weder Unfallfreiheit noch einen Unfallschaden. Klären Sie eine zulässige, versicherte Probefahrt und Diagnose. Ein Fehlercode ist keine Reparaturkostenangabe; ein leerer Fehlerspeicher bestätigt keine Mangelfreiheit. Batteriewerte wie State of Health (SoH, Batteriezustand) sind mit Modell und Messmethode einzuordnen. Fehlt eine für den konkreten Befund wichtige Prüfung, klären Sie diese vor Kauf. 4 25
Halten Sie Preis, Währung, Kilometerstand, bekannte Mängel, Unterlagen, Schlüssel, Zahlungsbedingungen und Übergabe im Vertrag fest. Klären Sie Verkäuferstatus (privat oder Händler), Rechnungsart und anwendbare Rechte; deutscher Wohnsitz allein bestimmt nicht sämtliche Gewährleistungsregeln. 2
| Befund | Entscheidung |
|---|---|
| Identität, Verkaufsberechtigung oder Originale ungeklärt; Übertragungshindernis vorhanden | Zahlung und Abfahrt aussetzen; Nachweise/Freigabe beschaffen. |
| Schulden/Nutzungsverbot offen | Mit Verkäufer und Behörden klären; vor Zahlung erneut abfragen. |
| Schwerer technischer Befund ungeklärt | Prüfung und Reparaturangebot einholen; Rabatt löst das Hindernis nicht. |
Selbst fahren oder beladen transportieren?
Die schwedische Exportregistrierung verlangt Vorbereitung vor der Reise. Vergleichen Sie bei Alternativangeboten auch den Papier- und Reiseaufwand beim Autokauf in Dänemark oder Autokauf in Finnland.
| Weg | Vor Abfahrt klären |
|---|---|
| Selbstfahrt | Tatsächliche Kennzeichen, Registrierung, technische Zulässigkeit und Versicherung für Deutschland/Transitstaaten bestätigen. |
| Aufgeladen auf Transporter/Anhänger | Transportangebot und tatsächlichen Ausfuhrbeleg vereinbaren; schwedische Abmeldung organisieren. |
Vorübergehende Exportregistrierung beantragen
Als dauerhaft außerhalb Schwedens wohnender Käufer können Sie sie beantragen; gleichzeitig beantragt der Verkäufer die Abmeldung. Die Registrierung gilt einen Kalendermonat ab Entscheidung, nicht ab Abholung, lässt sich nicht verlängern und verlangt die Ausfuhr innerhalb dieses Monats. Entscheidung, neuer Registrierungsnachweis und Sonderkennzeichen mit neuer Nummer werden an eine schwedische Postadresse geschickt. Planen Sie den Versand ein und führen Sie die Entscheidung beim Fahren mit. 5 27
Zum Antrag gehören passender Versicherungsnachweis, aktuelles Original von Teil 2 mit Abmeldeunterschrift des Verkäufers und bisherige schwedische Kennzeichen; für Originale und alte Tafeln ist der Verkäufer verantwortlich. Den Nachweis der bestandenen Untersuchung beifügen, wenn er nicht im Register steht. Stimmen Sie vor Versand ab, welche Originale/neuen Papiere Deutschland benötigt; Kopien und Übergabe organisieren. 14 29 8
Die letzte bestandene schwedische Untersuchung darf bei Antragstellung höchstens zwölf Monate zurückliegen. Schuldenbedingtes Nutzungsverbot, einschlägiges späteres Fahrverbot oder Prüfungsanordnung dürfen nicht entgegenstehen. Auch ein wegen überfälliger Untersuchung innerhalb eines Monats nach Eingang des vollständigen Antrags eintretendes Fahrverbot verhindert die Genehmigung. Maßgeblich sind Kapitel 11 §§ 11–12 der schwedischen Verkehrsvorschriften; die ältere Datumsbeschreibung im Formular ersetzt diese Regel nicht. 30 10
Versicherungsdaten und gesamte Strecke abstimmen
Bei Ausfuhr in die Europäische Union (EU) beziehungsweise den Europäischen Wirtschaftsraum (EWR) innerhalb von 30 Tagen nach Erwerb in Schweden ist ein 30-Tage-Nachweis aus Schweden oder dem Zielland möglich, hier Deutschland. Nach mehr als 30 Tagen seit Erwerb wird ein schwedischer Haftpflichtnachweis für die vorübergehende Registrierung benötigt. 14
Ein Kalendermonat Registrierung entspricht nicht 30 Tagen Versicherung; auch die Anfangsdaten unterscheiden sich. Ab Tag 31 nach Beginn des Nachweises kann eine schwedische Anschlussversicherung nötig sein. Bestätigen Sie konkrete Daten und Schutz für Deutschland und jedes Transitland. Verkäuferpolice und die elektronische Versicherungsbestätigung (eVB) für die spätere deutsche Zulassung nicht als Überführungsschutz voraussetzen. 5
Tatsächliche Ausfuhr und Abmeldung nachweisen
Ohne gewährte vorübergehende Exportregistrierung braucht die Abmeldung Meldung, Beleg der dauerhaften Ausfuhr und alte Kennzeichen. Für EU/EWR gilt das vorgesehene Formular oder eine Kopie beider Seiten des aktuellen Teils 2. Geeignet sind deutscher Zulassungsnachweis/Behördenbestätigung oder die Bescheinigung eines professionellen Transporteurs über die tatsächlich erfolgte Ausfuhr nach Deutschland. Vertrag, Quittung oder Rechnung allein reichen nicht. Der Verkäufer muss vollständige Unterlagen einreichen; bis zur Abmeldung bleibt er registriert und grundsätzlich steuer-/versicherungspflichtig, soweit keine Stilllegung greift. Die deutsche Zulassung gewährleistet keine automatische schwedische Abmeldung. 6
Bei deutscher Zulassung vor Ablauf der Exportregistrierung Transportstyrelsen schriftlich über deren Beendigung informieren und das Vorgehen mit Sondertafeln anhand des Bescheids bestätigen lassen. Bei normalem Ablauf sind sie zu vernichten. 14 5 8
Deutsche Zulassung, Hauptuntersuchung und Umsatzsteuer
Klären Sie den Dokumentenbedarf vor Kauf mit Ihrer Zulassungsstelle. Berlin nennt als örtliches Beispiel Antrag, Identitätsnachweis, Kaufvertrag/Rechnung, ausländische Originalpapiere und vorhandene Kennzeichen, eVB sowie ein SEPA-Lastschriftmandat für die Kraftfahrzeugsteuer (SEPA: einheitlicher Euro-Zahlungsverkehrsraum). Technische Daten können bei typgenehmigten Fahrzeugen aus CoC (Certificate of Conformity, EG-Übereinstimmungsbescheinigung) oder Herstellerbestätigung stammen. Fehlendes CoC allein erzwingt kein Gutachten nach § 21 Straßenverkehrs-Zulassungs-Ordnung (StVZO); ohne Typgenehmigung gilt diese gesonderte Begutachtung. Fehlt tatsächlich Teil 2 des zweiteiligen ausländischen Nachweises, verlangt § 8 Fahrzeug-Zulassungsverordnung (FZV) die Bestätigung der ausländischen Behörde über das Kraftfahrt-Bundesamt (KBA). 19 18 31 32
Bei EU-typgenehmigten, zuvor in EU/EWR genutzten Fahrzeugen ist vor Zulassung eine Untersuchung nach § 29 StVZO nötig, wenn sie nach deutschen Fristen fällig wäre. Ein nachgewiesener, richtlinienkonformer Prüfbericht nach 2014/45/EU aus dem EU/EWR-Nutzungsstaat kann diese ersetzen; die nächste Frist folgt deutschen Intervallen. Ohne Nachweis der ersten Inbetriebnahme ist die deutsche Untersuchung zwingend; frühere Nutzung außerhalb EU/EWR führt gesondert zur Pflichtuntersuchung. Für gewöhnliche privat genutzte Personenkraftwagen gilt: erste Hauptuntersuchung (HU) nach 36, danach alle 24 Monate; besondere Nutzungen haben andere Fristen. 18 28
Umsatzsteuerlich neu ist das Auto bei Erwerb mit höchstens 6.000 km oder höchstens sechs Monaten seit erster Inbetriebnahme. Gebraucht verlangt beide überschrittenen Grenzen. Beim steuerlich neuen EU-Erwerb schulden deutsche Privatkäufer 19 % auf die gesetzliche Bemessungsgrundlage. Nach § 18 Absatz 5a Umsatzsteuergesetz müssen sie selbst berechnen, erklären und zahlen, spätestens am zehnten Tag nach dem Tag der Steuerentstehung; Papiererklärungen persönlich unterschreiben. Datum und Abgabeweg vor Kauf mit dem Finanzamt klären, nicht auf die Zulassung warten. 15 33 16 17
Beim steuerlich gebrauchten Privatverkauf fällt auf den Verkauf keine Umsatzsteuer an. Händler können regel- oder differenzbesteuert abrechnen; fehlender Steuerausweis beweist allein keinen bestimmten Fall. Grenzüberführung bedeutet weder automatisch deutsche Erwerbsteuer noch Nettokauf. Im gewöhnlichen EU-Fall Schweden–Deutschland fällt kein Zoll an. 15 34
Budget vor der Zusage vervollständigen
Vergleichen Sie den Kaufpreis einschließlich Wechselkosten mit Zustand und Logistik. Bei näheren Angeboten hilft auch der Vergleich mit einem Autokauf in Österreich. Schwedische Beträge stehen in schwedischen Kronen (SEK). Die folgenden Posten sind keine Gesamtsumme; wählen Sie zwischen Selbstfahrt und beladenem Transport. Laufende deutsche Steuer und Versicherung separat planen.
| Posten | Betrag | Wann beziehungsweise wie ermitteln? |
|---|---|---|
| Deutsche Grundgebühr Zulassung/Wiederzulassung | 30 EUR | Grundgebühr nach Gebührenordnung für Maßnahmen im Straßenverkehr; Tafeln, weitere Unterlagen/Änderungen separat. |
| Datenabruf-Zuschlag | 15,30 EUR | Nur wenn KBA-Daten nicht abrufbar UND im örtlichen Register nicht vorhanden. |
| Wunschkennzeichen | 10,20 EUR | Nur bei gewählter Nummer außerhalb regulärer Zuteilung. |
| Fahrzeugbrief-Umtausch | 5,10 EUR | Nur Fahrzeugbrief-Umtausch in Zulassungsbescheinigung Teil 2. |
| Wechselkennzeichen | 6 EUR | Nur bei Zuteilung eines Wechselkennzeichens. |
| Schwedische vorübergehende Exportregistrierung: Antrag | 0 SEK | Nur Registrierung selbst; Tafeln, Versicherung und Transport separat. |
| Schwedische Kennzeichengebühr je Tafel | 62 SEK | Je Tafel, Zahl/Kostenpflicht nach konkretem Verfahren. |
| Schwedische jährliche Registergebühr | 74 SEK | Jahrestarif; nur bei tatsächlicher Kostenpflicht/Fälligkeit. |
| CarAudit Vor-Ort-Prüfung in Schweden | 329 EUR | Schweden gewählt; inkl. Mehrwertsteuer und Technikeranfahrt. |
| CarAudit Batteriediagnostik optional | 179 EUR | Optional zusätzlich, für geeignete Elektro-/Plug-in-Hybridfahrzeuge. |
| Cebia Autotracer optional | 23,90 EUR | Optional zusätzlich; verfügbare Historiedaten fahrzeugabhängig. |
| Kaufpreis und Rechnungsart | Zu ermitteln | Zu ermitteln: Vertrag, Währung, Verkäuferstatus/Rechnungsart, Wechselkosten. |
| Überführungsversicherung | Zu ermitteln | Zu ermitteln: Versicherer, Erwerbsdatum, Zeitraum und Strecke. |
| Reise, Fähre/Brücke, Kraftstoff und Maut | Zu ermitteln | Zu ermitteln: Route/Datum; Alternative zum Transporter. |
| Professioneller beladener Transport | Zu ermitteln | Zu ermitteln: Adressen, Fahrzeug, Termin, Ausfuhrbeleg. |
| Deutsche Umsatzsteuer bei steuerlich neuem Fahrzeug | Zu ermitteln | Zu ermitteln: 19 % der gesetzlichen Bemessungsgrundlage, nur steuerlich neu; Finanzamt. |
| HU, CoC/Herstellerdaten und technische Anpassungen | Zu ermitteln | Zu ermitteln: Fahrzeugpapiere/Prüfbericht bei Behörde und Prüfstelle. |
| Deutsche Kennzeichen und weitere Dokumente | Zu ermitteln | Zu ermitteln: Tafelhersteller, Zulassungsstelle, Unterlagen. |
| Konkrete Reparaturen | Zu ermitteln | Zu ermitteln: konkreter Befund und Werkstattangebot. |
| Deutsche jährliche Kfz-Steuer | Zu ermitteln | Separat zu ermitteln: Antrieb, Hubraum, CO₂, Erstzulassung. |
| Laufende deutsche Versicherung | Zu ermitteln | Separat zu ermitteln: Versicherer, Fahrzeug, Fahrer/Tarif. |
Quellen: 7 5 8 9 10 11 12 13 2 14 6 15 16 17 18 19 4 20
Bei schwedischen Tafeln zählen tatsächliche Zahl und Kostenpflicht des zum maßgeblichen Zeitpunkt registrierten Eigentümers: Die Registrierungsverordnung 2019:383 Kapitel 10 § 4 verweist auf Kapitel 3 §§ 5–8. Die jährliche Registergebühr hängt von Eigentümer, Kostenpflicht und Fälligkeit ab; sie wird nicht automatisch jeder Exportanmeldung zugeschlagen. 10 9
Vier Etappen vor Zahlung und Abholung
Klären Sie diese vier Etappen vor Zahlung und Abholung; die Nachweise werden im jeweiligen Abschnitt erklärt.
| Vier Etappen vor Zahlung und Abholung | Bearbeitungsstand |
|---|---|
| FIN, aktuelle Originalpapiere, Verkäuferberechtigung und Fahrzeugschulden gemeinsam prüfen. | Offen |
| Historie und schwedische Prüfberichte mit dem heutigen Fahrzeugzustand vergleichen. | Offen |
| Exportunterlagen und versicherte Selbstfahrt oder beladenen Transport vor der Abholung organisieren. | Offen |
| Deutsche HU-, Steuer- und Zulassungsunterlagen sowie das vollständige eigene Budget klären. | Offen |
Es fehlen noch Nachweise. Nutzen Sie die angegebenen nächsten Schritte.
Häufige Fragen
Übernehme ich persönlich die Schulden des Vorbesitzers?
Grundsätzlich bleibt der damalige Schuldner zahlungspflichtig. Nach erfolglosem Einziehungsversuch bei ihm kann Kronofogden, die schwedische Vollstreckungsbehörde, dennoch das verkaufte Auto nehmen; auch ein Nutzungsverbot prüfen. 3 26
Ist ein leerer Schuldenstand immer aktuell?
Nein. Erfassungslücken und zusätzliche Vollstreckungskosten verhindern einen vollständig aktuellen Gesamtstand. Gemeinsam live prüfen, Belege verlangen, unverbuchte Gebühren und übergebene Fälle klären. 3
Wie lange gilt die schwedische Exportregistrierung?
Einen Kalendermonat ab Entscheidung, unverlängerbar; innerhalb dessen ausführen. Abholung startet keine neue Frist. Den Versicherungszeitraum separat prüfen. 27 5
Warum sind ein Monat und 30 Tage Versicherung verschieden?
Registrierung und Police können unterschiedlich beginnen. Innerhalb 30 Tagen seit Erwerb ist für Ausfuhr in die Europäische Union (EU) oder den Europäischen Wirtschaftsraum (EWR) ein schwedischer oder deutscher 30-Tage-Nachweis möglich; danach braucht es schwedischen Haftpflichtnachweis. Ab Versicherungstag 31 gegebenenfalls schwedische Anschlussdeckung klären. 14 5
Reicht der Kaufvertrag als Ausfuhrnachweis?
Nein. Ohne vorübergehende Exportregistrierung brauchen Sie Meldung, tatsächlichen Ausfuhrbeleg und alte Tafeln. Geeignet sind deutscher Zulassungs-/Behördennachweis oder professionelle Transportbescheinigung über erfolgte Ausfuhr nach Deutschland. 6
Was melde ich bei früher deutscher Zulassung?
Transportstyrelsen schriftlich die Beendigung der vorübergehenden Registrierung melden; Sonderkennzeichen nach Bescheid und bestätigter Behördenanweisung behandeln. Bei regulärem Ablauf vernichten. 5 14 8
Wird die schwedische Untersuchung als deutsche HU anerkannt?
Nach § 8 Fahrzeug-Zulassungsverordnung gilt bei Typgenehmigung der Europäischen Union (EU) und vorheriger Nutzung in der EU oder im Europäischen Wirtschaftsraum (EWR): Wäre die Hauptuntersuchung (HU) nach deutschen Fristen fällig, ist § 29 Straßenverkehrs-Zulassungs-Ordnung anzuwenden. Eine nachgewiesene Prüfung nach Richtlinie 2014/45/EU aus dem EU/EWR-Nutzungsstaat kann sie ersetzen; die nächste Frist folgt deutschen Intervallen. Ohne Nachweis der ersten Inbetriebnahme ist eine deutsche §-29-Untersuchung Pflicht; frühere Nutzung außerhalb EU/EWR begründet gesondert diese Pflicht. Gewöhnliche private Personenkraftwagen: erstmals nach 36, danach alle 24 Monate; Sondernutzungen abweichend. 18 28
Wann ist das Auto steuerlich neu und wann muss ich zahlen?
Bei Erwerb höchstens 6.000 km ODER höchstens sechs Monate seit erster Inbetriebnahme: steuerlich neu, für deutsche Privatkäufer 19 %. Gebraucht verlangt beide Grenzen überschritten. § 18 Absatz 5a Umsatzsteuergesetz fordert Selbstberechnung, Erklärung und Zahlung bis zum zehnten Tag nach dem Tag der Steuerentstehung; Papier persönlich unterschreiben. Datum mit Finanzamt klären, unabhängig vom Zulassungstermin. 15 16 17
Was tun, wenn Teil 2 oder CoC fehlt?
Fehlender ausländischer Teil 2 verlangt Behördenbestätigung über das Kraftfahrt-Bundesamt. Fehlendes CoC (Certificate of Conformity, EG-Übereinstimmungsbescheinigung) allein bedeutet kein §-21-Gutachten; bei Typgenehmigung kommt etwa Herstellerbestätigung infrage. Ohne Typgenehmigung gilt die gesonderte Begutachtung. Vor Kauf mit Zulassungsstelle klären. 18 19
Den ausgewählten Wagen prüfen lassen
Quellen
- Transportstyrelsen — Registration certificates
- ADAC — used EU car purchase advice
- Transportstyrelsen — Fordonsrelaterade skulder
- CarAudit Deutschland — Was wir prüfen
- Transportstyrelsen — Temporary registration for used export
- Transportstyrelsen — Export and deregistration
- GebOSt Anlage — Gebührennummer 221
- TS8028 — export used vehicle form Version2
- TSFS2024:78 consolidated — chapter30 fees
- SFS2019:383 — registration regulation
- Transportstyrelsen — plate and registry fees
- CarAudit — Sweden selected actual DE form
- CarAudit Deutschland — Leistung, Preis, Optionen und Länder
- Transportstyrelsen — Tillfällig registrering vid export begagnat
- Your Europe — VAT when buying or selling a car abroad
- UStG § 12 — Steuersätze
- UStG18(5a) — individual vehicle taxation
- FZV § 8 — Zulassung nach vorheriger Zulassung in einem anderen Staat
- Berlin — EU/EEA used vehicle registration
- Zoll — Übersicht zur Kraftfahrzeugsteuer
- CarAudit — German order entry
- Carvago global vehicle selection directory
- CarAudit — Sweden selected actual English form
- CarAudit Deutschland — FAQ
- TÜV NORD — AutoKaufCheck
- Kronofogden — vehicle with unpaid debts
- SFS2019:370 — vehicle registration and use, §17
- StVZO Anlage VIII
- Transportstyrelsen — application TS8028
- TSFS2015:63 consolidated, chapter11 §§11–12
- European Commission — Single Euro Payments Area
- Bundesportal — Zulassung eines gebrauchten Kraftfahrzeuges aus einem EU-
- UStG § 1b — innergemeinschaftlicher Erwerb neuer Fahrzeuge
- UStG § 25a — Differenzbesteuerung