Auto in den Niederlanden kaufen: RDW, Exportpapiere, Überführung, HU, Umsatzsteuer und Kosten für deutsche Privatkäufer vor der Zahlung klären.
Bevor Sie ein Auto in den Niederlanden bezahlen, klären Sie Verkäufer und Originalpapiere, Historie und Zustand, Export und Heimtransport sowie die deutsche Zulassung. Ein plausibler RDW-Kilometerstand genügt dafür ebenso wenig wie eine gültige APK. Entscheidend ist, ob die Nachweise zum konkreten Fahrzeug passen und Ihre geplante Überführung zulässig ist.
Dieser Leitfaden richtet sich an private Käufer mit Wohnsitz in Deutschland, die einen niederländisch zugelassenen Pkw kaufen. Für die erste Orientierung beim Auslandskauf hilft unser Ratgeber für deutsche Autokäufer.
Verkäufer und Auto vor der Zahlung abgleichen
Fordern Sie Kennzeichen, Fahrzeug-Identifizierungsnummer (FIN), aktuellen Kilometerstand und Fotos der Papiere an. Vergleichen Sie später die FIN am Auto mit den Originalen. Prüfen Sie bei einem Privatverkäufer Identität, Wohnadresse, Verkaufsberechtigung und die Möglichkeit der Übertragung. RDW empfiehlt nachvollziehbare Zahlung statt Voraus- oder Barzahlung. Dokumentieren Sie bei Vertretung auch die Vollmacht. 12
Halten Sie Kilometerangabe, bekannte Mängel, Preis, mitzuliefernde Originale und Übergabe im Vertrag fest. Stimmen die Unterlagen, folgt die Prüfung des tatsächlichen Autos.
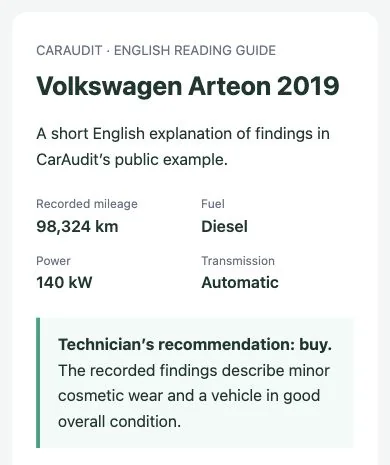
Englische Lesehilfe zum öffentlichen CarAudit-Beispiel öffnen
Englische redaktionelle Lesehilfe zum öffentlichen Beispiel. Der Originalreport hat englische Navigation und spanische Technikernotizen. Das Beispiel betrifft nicht Ihr Fahrzeug.
Die Lesehilfe zeigt einen Volkswagen Arteon von 2019: 98.324 km, Diesel, 140 kW, Automatik. Das Beispiel verbindet eine Kaufempfehlung mit kleinen Gebrauchsspuren, werkseitigen Lackwerten ohne sichtbare Reparaturspuren, ruhigem Motorlauf und weichen Gangwechseln, keinen sichtbaren Öllecks sowie leichtem Flugrost an den Bremsen. So lassen sich Empfehlung und Einzelbefunde gemeinsam lesen. 18 19
RDW, Kilometer und Fahrzeugzustand zusammen lesen
Prüfen Sie bei RDW Kennzeichen und aktuellen Zählerstand. „Logisch“ beschreibt eine ansteigende gespeicherte Folge, „onlogisch“ einen Widerspruch und „geen oordeel“ eine fehlende Bewertungsgrundlage. Ein NAP-Zeichen bestätigt keine vollständige Fahrzeugbiografie. Ergänzen Sie Rechnungen, Serviceeinträge und den RDW-Fahrzeugbericht; gleichen Sie Erstzulassung und erste niederländische Registrierung ab. 12
Seit dem 3. Februar 2026 übernimmt RDW deutsche Kilometerdaten bei Einfuhren aus Deutschland. Für davor abgeschlossene niederländische Registrierungen geschieht das nicht rückwirkend. Auch eine steigende Importhistorie kann „Geen oordeel vanwege invoer“ behalten: Weitere frühere Zulassungsländer können unbekannt sein. Fragen Sie nach Belegen für diese Zeiträume. 13
Vergleichen Sie den dokumentierten Verlauf mit Verschleiß und Befunden am Wagen. Der CarAudit-Prüfumfang umfasst unter anderem Karosserie, Unterboden, Bremsen, Fahrwerk und Antrieb. Fotos und ein zusammenhängender Bericht machen Auffälligkeiten für Ihre Kaufentscheidung nachvollziehbar. 14
Steht zugleich ein belgisches Auto auf Ihrer Liste, hilft der Leitfaden zum Autokauf in Belgien, die dortigen Unterlagen und Abholung vor der Auswahl zu prüfen.
BPM im Exportpreis schriftlich klären
BPM ist eine niederländische Fahrzeugsteuer. Für bereits auf niederländischen Straßen genutzte Wagen setzt die Erstattung voraus:
| BPM im Exportpreis schriftlich klären | Bearbeitungsstand |
|---|---|
| bezahlte BPM und ein erstes niederländisches Kennzeichen ab 16. Oktober 2006; | Offen |
| bei Ende der niederländischen Registrierung weder zur Verschrottung bestimmt, noch als auf Prüfung wartend registriert oder ein „schadevoertuig“ nach der niederländischen Definition schwerer Schäden; | Offen |
| RDW-Status „Export“, tatsächliche Überführung und dauerhafte deutsche Zulassung binnen 13 Wochen ab RDW-Exportstatus. 16 17 | Offen |
Noch nicht alle Nachweise sind als gesichtet markiert. Nutzen Sie die angegebenen nächsten Schritte.
Daneben muss der unterschriebene Antrag mit einer Kopie des deutschen Zulassungsnachweises binnen 13 Wochen nach Ende der niederländischen Registrierung abgeschickt werden. Überführungsbelege sind aufzubewahren. 17
Beträge unter 50 Euro werden nicht erstattet. Die Behörde zahlt an den letzten niederländischen Kennzeichenhalter. Vereinbaren Sie schriftlich, wer Antrag und Nachweis rechtzeitig liefert und ob der wirtschaftliche Vorteil bereits im Exportpreis steckt. Das ändert den behördlichen Zahlungsempfänger nicht. Die Erstattung ist kein automatischer Rabatt: Ziehen Sie denselben Vorteil nicht zweimal ab. 17
Für Wagen, die nicht auf niederländischen Straßen genutzt wurden, gilt ein eigener Formularzweig mit anderen Voraussetzungen. Prüfen Sie den passenden Fall im aktuellen Belastingdienst-Formular. 17
Exportpapiere und Heimtransport vor der Abholung organisieren
Nutzen Sie das reguläre Exportverfahren bei RDW oder einem anerkannten Exportbetrieb. RDW empfiehlt ausländischen Käufern den Export im eigenen Namen, damit ihre Daten auf Teil II stehen. Benötigt werden Ausweis, Zulassungskarte mit Registrierungscode oder die älteren Papiere Teil 1B samt Übertragungsnachweis sowie die Kennzeichen. Fehlende Zulassungspapiere muss der Verkäufer vor dem Export ersetzen lassen. 1
Sie erhalten das Vrijwaringsbewijs, die Entlastungsbestätigung des bisherigen Halters, den entwerteten Zulassungsnachweis und die Exportbescheinigung Teil II. Für die ausländische Zulassung gehören letzterer und der Zulassungsnachweis zusammen. Beim späteren Online-Abmelden eines bereits im Ausland befindlichen Autos gibt RDW keinen Teil II aus. Klären Sie deshalb die Dokumente vor Abmeldung und Abfahrt. 1
Nach Exportabmeldung nennt RDW 14 Tage auf niederländischen öffentlichen Straßen mit Exportkennzeichen: bisherige Zeichenfolge, schwarze Schrift auf weißem Grund. Beim Pkw sind Versicherung und gültige APK, die niederländische technische Prüfung, erforderlich. Endet eine Voraussetzung früher, trägt die 14-Tage-Frist die Fahrt nicht weiter. Für Deutschland und mögliche Transitstaaten müssen Zulässigkeit und Versicherungsschutz gesondert bestätigt sein. 1
| Variante | Benötigte Nachweise | Hauptrisiko | Kostenstatus |
|---|---|---|---|
| Selbstfahrt | Exportpapiere, Versicherung, gültige APK; Zulässigkeit jeder Teilstrecke | 14 Tage gelten laut RDW nur auf niederländischen Straßen | Zu ermitteln: Schilder und Versicherung anfragen; eigene Fahrtkosten kalkulieren |
| Aufgeladen auf Anhänger/Transporter | Export- und Fahrzeugpapiere; Transportauftrag und Versicherungsdeckung | Leistungsumfang und Übergabe eindeutig vereinbaren | Zu ermitteln: Strecke und Fahrzeug beim Transporteur anfragen |
Quellen: 1
Deutsche Zulassung und HU rechtzeitig abstimmen
Schicken Sie Ihrer Zulassungsstelle möglichst vor dem Kauf Kopien der vorhandenen Unterlagen. Üblicherweise brauchen Sie Original-Zulassungspapiere, vorhandene Kennzeichen, Kaufvertrag oder Rechnung, Identitätsnachweis, EG-Übereinstimmungserklärung (CoC) oder Gutachten, elektronische Versicherungsbestätigung (eVB), SEPA-Angaben für die Kfz-Steuer und den erforderlichen Untersuchungsnachweis. Zusätzliche Anforderungen klärt die örtliche Behörde. 10
Bei einer zweiteiligen ausländischen Zulassungsbescheinigung darf die deutsche Zulassung bei fehlendem Teil II nach § 8 FZV erst nach Bestätigung der zuständigen ausländischen Behörde über das Kraftfahrt-Bundesamt erfolgen. Ein fehlendes Original ist daher vor Zahlung zu klären. Ein niederländisches individuelles Genehmigungsdokument (IGC) ohne Zulassungsnachweis ist ebenfalls ein Sonderfall; lassen Sie die Zulassungsfähigkeit prüfen. 9 1
Für ein EU-typgenehmigtes Fahrzeug, das zuvor in einem anderen EU-/EWR-Staat genutzt wurde, ist vor der Zulassung eine Untersuchung nach § 29 StVZO nötig, wenn sie nach den deutschen Intervallen bereits fällig wäre. Eine nachgewiesene Prüfung gemäß Richtlinie 2014/45/EU aus dem EU-/EWR-Staat der bisherigen Nutzung kann diese Untersuchung ersetzen. Auch die nächste Fälligkeit richtet sich dann nach deutschen Intervallen. Bei jungen Fahrzeugen kann noch keine Untersuchung fällig sein. Fehlt der Nachweis der ersten Inbetriebnahme, ist eine deutsche §-29-Untersuchung erforderlich. War das EU-typgenehmigte Fahrzeug zuvor außerhalb der EU oder des EWR in Betrieb, ist vor der Zulassung eine Untersuchung nach § 29 StVZO erforderlich. Lassen Sie Ihre APK-Unterlagen diesem konkreten Fall zuordnen. 9 10
Umsatzsteuer: Die Anzeige „gebraucht“ entscheidet nicht
Steuerlich neu ist das Fahrzeug bei höchstens 6.000 km ODER höchstens sechs Monaten seit erster Inbetriebnahme beim Erwerb. Steuerlich gebraucht ist es erst bei mehr als 6.000 km UND mehr als sechs Monaten. Genau 6.000 km reichen also für den Neufahrzeugzweig. Beim dauerhaften innergemeinschaftlichen Erwerb eines steuerlich neuen Pkw durch einen deutschen Privatkäufer fällt deutsche Umsatzsteuer mit dem allgemeinen Satz von 19 % auf die gesetzliche Bemessungsgrundlage an. Klären Sie Erklärung, Zahlung und Rechnungsbehandlung vorab mit dem Finanzamt. 6 7 8
Beim steuerlich gebrauchten Auto erhebt ein Privatverkäufer keine Umsatzsteuer auf den Verkauf. Beim Händler kommen reguläre Umsatzsteuer oder Differenzbesteuerung infrage. Fehlender gesonderter Steuerausweis beweist allein noch keinen bestimmten Steuerzweig. Allein aus dem grenzüberschreitenden Transport folgt keine deutsche Erwerbsteuer. Lassen Sie das angewandte Verfahren in der Rechnung erklären. 8 20
Kosten mit dem konkreten Fahrzeug kalkulieren
Die Tabelle trennt feste Beträge, bedingte Zuschläge und Ihre noch einzuholenden Werte. Die 30 Euro nach GebOSt 221.1 sind die Grundgebühr, kein Gesamtpreis der Zulassung. Die vier aufgeführten Verwaltungszuschläge kommen nur im jeweiligen Fall hinzu. Wählen Sie bei der Überführung Selbstfahrt oder Transport und bei Zusatzleistungen nur das Gewünschte. 2
| Posten | Betrag | Wann er gilt | Vor Zahlung prüfen |
|---|---|---|---|
| Kaufpreis | Zu ermitteln | Vertrag und Steuerzweig | Rechnung und Preis schriftlich bestätigen lassen |
| Deutsche Zulassungsgrundgebühr | 30,00 EUR | GebOSt 221.1 | Weitere anwendbare Kosten separat |
| Export direkt bei RDW | 12,00 EUR | RDW-Verfahren | Exportbetriebe setzen eigene Gebühren fest |
| CarAudit-Prüfung | 319,00 EUR | Inklusive MwSt. und Anfahrt | Standort, Zugang und Verfügbarkeit abstimmen |
| Optionale Batteriediagnostik | 179,00 EUR | Zusätzlich zur Grundprüfung | Eignung des E-Autos oder Plug-in-Hybrids klären |
| Optionaler Cebia-Historienbericht | 23,90 EUR | Laut deutschem Angebot | Datentiefe hängt von der Historie ab |
| Überführung, Versicherung, Schilder | Zu ermitteln | Selbstfahrt oder Spedition | Für gewählte Strecke Angebote einholen |
| Deutsche Umsatzsteuer | Zu ermitteln | Nur steuerlich neu; Satz 19 % | Bemessungsgrundlage mit Finanzamt klären |
| HU, CoC/Gutachten, Technik | Zu ermitteln | Nach Fahrzeug und Nachweisen | Behördenbedarf und Prüfangebot einholen |
| Weitere Unterlagen und Schilder | Zu ermitteln | Nur tatsächlich nötige Positionen | Behörden- und Schilderangebot ohne Doppelzählung einholen |
| Zuschlag fehlender Datenabruf | 15,30 EUR | Nur wenn der Abruf beim KBA nicht möglich ist und die Daten auch im örtlichen Fahrzeugregister fehlen | Anwendbarkeit bei Zulassungsstelle bestätigen |
| Wunschkennzeichen-Zuschlag | 10,20 EUR | Nur bei gewähltem Wunschkennzeichen | Wunsch und anfallende Gebühr bestätigen |
| Umtausch eines Fahrzeugbriefs | 5,10 EUR | Nur beim Umtausch in eine Zulassungsbescheinigung Teil II | Anwendbarkeit bei Zulassungsstelle klären |
| Wechselkennzeichen-Zuschlag | 6,00 EUR | Nur bei Wechselkennzeichen | Gewählte Zulassungsart bestätigen |
| Jährliche Kfz-Steuer, separat | Zu ermitteln | Laufende Kosten; fahrzeugabhängig | Mit Hubraum, CO₂ und Erstzulassung ermitteln |
Quellen: 2 1 3 4 5 6 7 8 9 10 11
Die jährliche Kfz-Steuer gehört zu den laufenden Kosten. Sie hängt unter anderem von Hubraum, CO₂ und Erstzulassungszweig ab und bleibt getrennt vom einmaligen Kaufbudget. Tragen Sie den fahrzeugbezogenen Wert ein, sobald die Daten feststehen. Ohne die offenen Angebote wäre ein Gesamtpreis unvollständig. 11
Wann weitergehen, wann erst nachfragen?
| Befund | Entscheidung | Warum |
|---|---|---|
| FIN oder Verkaufsberechtigung ungeklärt | Zahlung aussetzen und klären | Die Fahrzeugidentität muss zum Verkäuferdossier passen |
| Kilometerwiderspruch oder Importlücke | Belege anfordern und Zustand prüfen | Eine Registerbewertung erklärt keine vollständige Biografie |
| Teil II oder Untersuchungsnachweis fehlt | Zulassungsstelle vor Kauf einschalten | Bestätigung bzw. konkrete Untersuchungsanforderung nötig |
| Papiere, Steuerzweig und Zustand geklärt | Vertrag und passende Abholung festlegen | Entscheidung auf Nachweise und aktuelle Befunde stützen |
Vergleichen Sie mit einem österreichischen Angebot, nutzen Sie den Leitfaden zum Autokauf in Österreich für dessen Dokumenten- und Abholbedarf. Bei einem Fahrzeug in Luxemburg hilft der Leitfaden zum Autokauf in Luxemburg, den Aufwand bis zur Heimfahrt in Ihren Vergleich einzubeziehen. Entscheiden Sie anhand des gesamten Dossiers und Ihrer konkreten Angebote.
Vier Schritte bis zur Abholung
Vor Ihrer verbindlichen Zusage diese vier Etappen abschließen:
- FIN, Verkäuferidentität, Verfügungsrecht und alle Originaldokumente vor Zahlung abgleichen.
- RDW-Daten, Kilometerverlauf, Rechnungen, Anzeige und tatsächlichen Fahrzeugzustand gegeneinander prüfen.
- Selbstfahrt oder Transport vor Vertragsabschluss festlegen und Versicherung sowie Zulässigkeit für jede Teilstrecke schriftlich bestätigen.
- CoC oder Gutachten, HU-Nachweis, eVB, Steuerdaten und das vollständige deutsche Zulassungsdossier vor der Abholung klären.
Häufige Fragen
Darf ich mit dem niederländischen Exportkennzeichen 14 Tage bis nach Deutschland fahren?
Die RDW-Angabe gilt für 14 Tage auf niederländischen öffentlichen Straßen. Beim Pkw sind Versicherung und gültige APK nötig. Für die deutsche Strecke müssen Zulässigkeit und Versicherungsschutz gesondert geklärt sein; sonst kommt aufgeladener Transport infrage. 1
Welche RDW-Unterlagen brauche ich für die deutsche Zulassung?
Zum regulären Exportpaket gehören Vrijwaringsbewijs, entwerteter niederländischer Zulassungsnachweis und Exportbescheinigung Teil II. Für die Registrierung im Ausland werden die beiden letzten Dokumente zusammen benötigt. Das spätere Online-Abmelden aus dem Ausland liefert keinen Teil II. 1
Was bedeutet ‘Geen oordeel vanwege invoer’ beim Kilometerstand?
RDW kann wegen früherer Importe keine abschließende Kilometerbewertung geben. Seit 3. Februar 2026 einbezogene deutsche Importdaten werden für ältere niederländische Registrierungen nicht rückwirkend ergänzt. Auch steigende Werte können diesen Status behalten. Ergänzen Sie Nachweise für frühere Nutzungszeiträume. 13
Was passiert, wenn der niederländische Teil II fehlt?
Bei einer zweiteiligen ausländischen Zulassungsbescheinigung ermöglicht § 8 FZV die Zulassung ohne Teil II erst nach Bestätigung der zuständigen ausländischen Behörde über das Kraftfahrt-Bundesamt. Klären Sie diesen Weg mit Ihrer Zulassungsstelle vor Zahlung und Abholung. 9
Wann gilt das Auto für die Umsatzsteuer noch als neu?
Bei höchstens 6.000 km ODER höchstens sechs Monaten seit erster Inbetriebnahme beim Erwerb. Gebraucht erfordert beide Werte darüber. Beim dauerhaften innergemeinschaftlichen Erwerb eines steuerlich neuen Autos durch den deutschen Privatkäufer gilt die deutsche Umsatzsteuer mit 19 % auf die gesetzliche Bemessungsgrundlage. 6 7
Ist eine mögliche BPM-Erstattung automatisch mein Preisnachlass?
Nein. Die Behörde zahlt an den letzten niederländischen Kennzeichenhalter; Beträge unter 50 Euro werden nicht erstattet. Vereinbaren Sie den Preisvorteil und die rechtzeitige Abwicklung schriftlich. Beachten Sie beide 13-Wochen-Pflichten und den passenden Nutzungsfall im Abschnitt zur BPM. 16 17
Reicht eine gültige niederländische APK als deutsche HU?
Das hängt vom Fall ab. Bei EU-Typgenehmigung und vorheriger Nutzung in einem anderen EU-/EWR-Staat ist vor Zulassung eine §-29-Untersuchung nötig, wenn sie nach deutschen Intervallen fällig wäre. Eine nachgewiesene Prüfung gemäß Richtlinie 2014/45/EU aus dem EU-/EWR-Staat der Nutzung kann sie ersetzen; die nächste Fälligkeit folgt deutschen Intervallen. Fehlt der Erstinbetriebnahmenachweis, ist eine deutsche §-29-Untersuchung erforderlich. War das EU-typgenehmigte Fahrzeug zuvor außerhalb der EU oder des EWR in Betrieb, ist vor der Zulassung eine Untersuchung nach § 29 StVZO erforderlich. Legen Sie die APK-Nachweise Ihrer Zulassungsstelle vor. 9 10
Was kostet die CarAudit-Prüfung eines Autos in den Niederlanden?
Die Standardprüfung kostet 319 Euro einschließlich Mehrwertsteuer und Technikeranfahrt. Optional kommen 179 Euro für Batteriediagnostik eines geeigneten E-Autos oder Plug-in-Hybrids beziehungsweise 23,90 Euro für den Cebia-Historienbericht laut deutschem Angebot hinzu. Stimmen Sie Zugang und Fahrzeugverfügbarkeit mit dem Verkäufer ab. 3 4 5
Das ausgewählte Auto vor dem Kauf prüfen lassen
Quellen
- RDW — Exporting a vehicle
- GebOSt Anlage — Gebührennummer 221.1
- CarAudit Deutschland — Leistung, Preise, Länder und Bestellung
- CarAudit Deutschland — Bestellabschnitt
- CarAudit Deutschland — Bestellung, Fahrzeugstandort Niederlande
- UStG § 1b — innergemeinschaftlicher Erwerb neuer Fahrzeuge
- UStG § 12 — Steuersätze
- European Commission — Buying and selling cars: VAT
- FZV § 8 — Zulassung nach vorheriger Zulassung in einem anderen Staat
- Bundesportal — Zulassung eines gebrauchten Kraftfahrzeuges aus einem EU-Land
- Zoll — Übersicht zur Kraftfahrzeugsteuer
- RDW — Tips for buying a vehicle
- RDW — German odometer readings in the register
- CarAudit Deutschland — Was wir prüfen
- Carvago — Fahrzeugangebot und Länderprüfung
- Belastingdienst — BPM refund when exporting a used vehicle
- Belastingdienst — Antrag BPM-Erstattung, aktuelles Formular BPM0451Z27
- Approved CarAudit English editorial reading guide
- Original public CarAudit report linked from the approved guide
- UStG § 25a — Differenzbesteuerung